
این مقاله را به اشتراک بگذارید
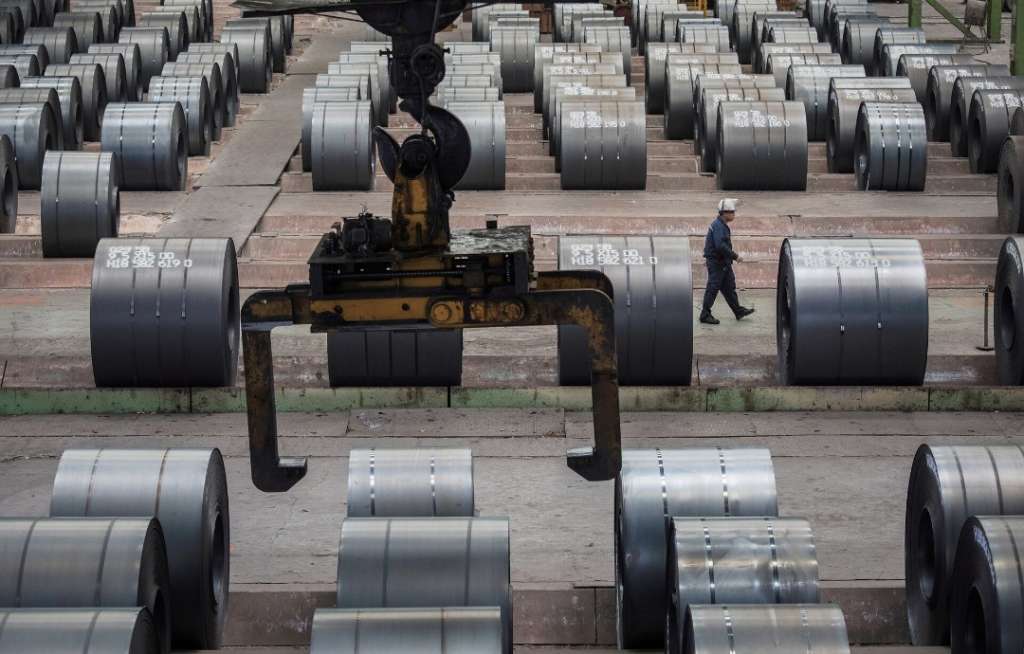
تریبون معدن | بازار فولاد چین در سال ۲۰۲۶ بیش از هر زمان دیگری در حال تجربه یک تغییر ساختاری در سمت تقاضاست. صنعتی که طی دهههای گذشته بخش بزرگی از رشد خود را مدیون ساختوساز، توسعه شهری و سرمایهگذاریهای عظیم زیرساختی بود، اکنون بهتدریج به صنایع تولیدی و صادراتمحور متکی شده است. خودروسازی، ماشینسازی، تولید لوازم خانگی، تجهیزات انرژی و کشتیسازی در حال تبدیل شدن به مهمترین مصرفکنندگان فولاد چین هستند و همین جابهجایی، مسیر آینده بزرگترین صنعت فولاد جهان را تحت تاثیر قرار داده است.
برآوردهای S&P Global Energy CERA نشان میدهد تقاضای فولاد صنایع تولیدی چین در سال ۲۰۲۶ با رشد ۳.۳ درصدی نسبت به سال قبل به حدود ۳۴۴ میلیون تن خواهد رسید. این بخش در سال ۲۰۲۵ نیز رشد ۴.۷ درصدی مصرف فولاد را تجربه کرده بود. در نتیجه، سهم صنایع تولیدی از مصرف ساختاری فولاد چین که در سال ۲۰۲۳ حدود ۴۶ درصد بود، در سال ۲۰۲۶ به حدود ۵۲ درصد میرسد.
این ارقام نشان میدهد مسئله بازار فولاد چین صرفا افزایش یا کاهش تقاضا نیست، بلکه ترکیب مصرف فولاد در این کشور در حال تغییر است؛ تغییری که میتواند نوع محصولات مورد تقاضا، شیوه سرمایهگذاری فولادسازان و حتی الگوی صادرات فولاد چین را دگرگون کند.
عقبنشینی ساختمان از جایگاه سنتی
مهمترین عامل این چرخش را باید در بحران طولانی بازار مسکن چین جستوجو کرد. بخش املاک که برای سالها یکی از بزرگترین مصرفکنندگان میلگرد، تیرآهن و دیگر محصولات فولادی ساختمانی بود، همچنان درگیر کاهش فروش، افت قیمت و مشکلات مالی شرکتهای توسعهدهنده است.
تازهترین نظرسنجی رویترز از موسسات اقتصادی نشان میدهد سرمایهگذاری در بخش املاک چین ممکن است در سال ۲۰۲۶ حدود ۲۰ درصد کاهش یابد و فروش مسکن بر اساس مساحت نیز با افت حدود ۱۰ درصدی روبهرو شود. قیمت مسکن نیز همچنان در مسیر نزولی قرار دارد.
این وضعیت به معنای کاهش یک موتور تاریخی تقاضای فولاد است. برخلاف گذشته که رونق ساخت برجهای مسکونی، توسعه شهرها و پروژههای زیرساختی امکان جذب حجم بسیار بزرگی از محصولات فولادی را فراهم میکرد، امروز فولادسازان چینی ناچارند بیش از گذشته به بازار صنایع پاییندستی متکی باشند.
آمارهای نیمه نخست سال ۲۰۲۶ نیز این تغییر را تایید میکنند. بر اساس اطلاعات منتشرشده از نشست انجمن آهن و فولاد چین، سهم فولاد مصرفی در بخش ساختمان به حدود ۴۸ درصد کاهش یافته و سهم صنایع تولیدی به ۵۲ درصد رسیده است. در همین دوره، تولید فولاد خام چین حدود ۵۰۰ میلیون تن بوده که نسبت به مدت مشابه سال قبل ۳ درصد کاهش داشته است.
خودروسازی و ماشینسازی؛ موتور جدید تقاضا
در سمت مقابل رکود ساختمان، بخشهای صنعتی عملکرد بهتری داشتهاند. چین طی سالهای اخیر موقعیت خود را در تولید خودرو، بهویژه خودروهای برقی، ماشینآلات صنعتی، تجهیزات انرژی، لوازم خانگی و کشتیسازی تقویت کرده است. بسیاری از این صنایع نهتنها بازار داخلی بزرگی دارند، بلکه بخش قابلتوجهی از تولید خود را به بازارهای جهانی صادر میکنند.
این تحول برای فولادسازان از جنبه دیگری نیز اهمیت دارد. صنایع پیشرفته معمولا به فولادهایی با مشخصات فنی بالاتر نیاز دارند. ورقهای فولادی ویژه خودرو، فولادهای مقاوم برای صنایع انرژی، فولادهای مورد استفاده در کشتیسازی و انواع فولادهای آلیاژی و با استحکام بالا، ارزش افزوده بیشتری نسبت به بسیاری از محصولات ساختمانی دارند.
بنابراین تغییر ترکیب تقاضا میتواند فولادسازان چین را به سمت کاهش وابستگی به محصولات عمومی و افزایش تولید فولادهای تخصصی سوق دهد. در این سناریو، رقابت آینده صنعت فولاد چین تنها بر سر حجم تولید نخواهد بود و فناوری، کیفیت و توسعه محصولات پیشرفته اهمیت بیشتری پیدا خواهد کرد.
صادرات؛ نقطه قوت و نقطه آسیب
یکی از عوامل اصلی تقویت صنایع تولیدی چین، صادرات است. عملکرد قوی تولیدکنندگان خودرو، تجهیزات صنعتی، ماشینآلات و محصولات فناوری باعث شده تقاضای غیرمستقیم برای فولاد نیز افزایش یابد. برای مثال، رویترز گزارش داده است صادرات خودرو چین در ژوئیه ۲۰۲۶ بیش از ۸۱ درصد نسبت به مدت مشابه سال قبل افزایش یافته و برای دومین ماه متوالی از یک میلیون دستگاه عبور کرده است.
اما همین وابستگی میتواند بزرگترین ریسک این مدل نیز باشد. گسترش تعرفهها، اقدامات ضددامپینگ و محدودیتهای وارداتی در بازارهای مختلف، میتواند مسیر ورود محصولات چینی را دشوار کند. افزایش حساسیت کشورها نسبت به مازاد ظرفیت چین نیز احتمال اعمال سیاستهای حمایتی بیشتر را بالا برده است.
در نتیجه، اگر بازار مسکن داخلی ضعیف باقی بماند و همزمان دسترسی صنایع چینی به بازارهای صادراتی محدود شود، صنعت فولاد ممکن است بار دیگر با مازاد عرضه و فشار بر قیمتها روبهرو شود.
چالش قدیمی مازاد ظرفیت
چین همچنان با مسئله ظرفیت بالای تولید در صنایع سنگین مواجه است. کاهش تقاضای سنتی سبب شده سیاستگذاران چینی کنترل تولید و جلوگیری از رقابت مخرب قیمتی را جدیتر دنبال کنند.
نشانههای این فشار در آمار تولید نیز قابل مشاهده است. تولید فولاد خام چین در ژوئیه ۲۰۲۶ به ۷۶.۹۳ میلیون تن کاهش یافت که ۳.۶ درصد کمتر از مدت مشابه سال قبل و پایینترین تولید ماه ژوئیه از سال ۲۰۱۷ بود. مجموع تولید هفتماهه نیز با افت ۳.۱ درصدی به حدود ۵۷۷ میلیون تن رسید. همزمان، سودآوری کارخانههای فولادی تحت فشار قرار گرفته و تنها حدود یکسوم تولیدکنندگان در ماه ژوئیه سودده گزارش شدهاند.
این شرایط پکن را وادار میکند میان حفظ اشتغال و تولید صنعتی از یک طرف و جلوگیری از مازاد ظرفیت و سقوط حاشیه سود از طرف دیگر تعادل برقرار کند.
فولاد چین در مسیر کربنزدایی
تحول بازار فولاد چین تنها به سمت تقاضا محدود نیست. فشار برای کاهش مصرف انرژی و انتشار کربن نیز در حال تغییر ساختار تولید است. کمیسیون ملی توسعه و اصلاحات چین در سال ۲۰۲۶ برنامهای سهساله برای ارتقای بهرهوری انرژی و کاهش انتشار در ۹ صنعت عمده، از جمله فولاد، آلومینیوم، سیمان و پالایش نفت آغاز کرده است.
همچنین از اول اوت ۲۰۲۶ سازوکار جدیدی برای تعیین حداقل سهم مصرف انرژیهای تجدیدپذیر اجرایی شده است که صنایع انرژیبر را نیز در بر میگیرد. این سیاستها میتوانند فولادسازان را به سمت افزایش بهرهوری انرژی، استفاده بیشتر از برق پاک، توسعه تولید مبتنی بر قراضه و سرمایهگذاری در فناوریهای کمکربن سوق دهند.
بازار فولاد چین در آستانه یک دوره تازه
آنچه در چین رخ میدهد را نمیتوان صرفا یک دوره رکود در بخش ساختمان دانست. افزایش سهم صنعت از مصرف فولاد از ۴۶ درصد در سال ۲۰۲۳ به حدود ۵۲ درصد در سال ۲۰۲۶، نشانه تغییر عمیقتری در ساختار تقاضاست. بزرگترین بازار فولاد جهان در حال عبور از مدلی متکی بر ساختوساز به مدلی است که خودرو، ماشینآلات، تجهیزات انرژی، لوازم خانگی و کشتیسازی نقش بیشتری در آن ایفا میکنند.
این تحول میتواند تقاضا برای فولادهای پیشرفته و با ارزش افزوده بالاتر را تقویت کند، اما به معنای پایان مشکلات بازار نیست. رکود املاک، مازاد ظرفیت، کاهش سودآوری، محدودیتهای تجاری و الزامات کربنزدایی همچنان بر صنعت فولاد چین فشار وارد میکنند.
در نهایت، صنایع تولیدی در سال ۲۰۲۶ به مهمترین تکیهگاه بازار فولاد چین تبدیل شدهاند، اما اینکه این بخش بتواند در بلندمدت جای خالی ساختمان را بهطور کامل پر کند، به سه متغیر اصلی وابسته خواهد بود: تداوم رشد تولید صنعتی، حفظ دسترسی چین به بازارهای صادراتی و موفقیت پکن در مدیریت مازاد ظرفیت. نتیجه این معادله نیز تنها برای چین اهمیت ندارد؛ زیرا هر تغییر در تولید، مصرف یا صادرات فولاد این کشور میتواند قیمت فولاد، سنگآهن و سایر مواد اولیه را در بازار جهانی تحت تاثیر قرار دهد.
