
این مقاله را به اشتراک بگذارید
تریبون معدن | بازار فولاد ایران در ماههای اخیر بیش از آنکه با یک روند واحد حرکت کند، به صحنهای از رفتارهای متفاوت در حلقههای مختلف زنجیره تبدیل شده است. بررسی معاملات بورس کالای ایران از خرداد تا نیمه شهریور ۱۴۰۵ نشان میدهد در حالی که بخش مهمی از بازار مقاطع طویل با نوسانهای شدید قیمتی روبهرو بوده، ورق گرم مسیری بهمراتب باثباتتر را طی کرده است؛ تفاوتی که فقط یک اختلاف آماری نیست و میتواند مستقیماً بر توان برنامهریزی صنایع پاییندستی، هزینه تولید و تصمیمهای سرمایهگذاری اثر بگذارد.
بازاری با دو چهره متفاوت
دادههای معاملاتی نشان میدهد بازار فولاد در این دوره عملاً دو چهره داشته است. در یک سو، میلگرد، تیرآهن و شمش بلوم تحت تأثیر نوسان تقاضا، انتظارات تورمی و فضای عمومی اقتصاد، رفتوبرگشتهای قیمتی قابل توجهی را تجربه کردهاند. در سوی دیگر، ورق گرم که یکی از مهمترین مواد اولیه صنایع خودروسازی، لوازم خانگی، لوله و پروفیل است، در محدودهای بسیار محدودتر باقی مانده است.
براساس دادههای منتشرشده، قیمت میلگرد ۱۸ گرید A3 از محدوده ۷۲۸ هزار و ۴۳۶ ریال تا حدود ۶۱۱ هزار و ۹۸۲ ریال عقب نشست و سپس دوباره تا ۷۴۲ هزار و ۹۹۴ ریال افزایش یافت؛ حرکتی که دامنه نوسانی بیش از ۲۱ درصد را رقم زد.
در بازار تیرآهن ۱۴ و ۱۶ نیز قیمت از حدود ۶۳۲ هزار و ۱۳۹ ریال آغاز شد، در مقطعی به سقف ۷۸۳ هزار و ۴۹۹ ریال رسید، سپس تا ۶۵۰ هزار و ۲۳ ریال کاهش پیدا کرد و در ادامه دوباره به حدود ۷۶۱ هزار و ۸۲۸ ریال بازگشت. شمش بلوم 5SP نیز میان کف ۵۴۶ هزار و ۴۴۴ ریال و سقف ۶۵۷ هزار و ۱۵۲ ریال حرکت کرد. به این ترتیب، دامنه نوسان در بخشهایی از بازار مقاطع طویل به محدوده ۲۰ تا ۲۴ درصد رسید.
نوسان قیمت، فراتر از یک عدد
تغییرات ۲۰ تا ۲۴ درصدی برای یک کالای صنعتی صرفاً به معنای گرانتر یا ارزانتر شدن محصول نیست. چنین نوسانی میتواند محاسبات مالی پیمانکاران، تولیدکنندگان و سرمایهگذاران را برهم بزند. زمانی که یک بنگاه نتواند قیمت مواد اولیه خود را حتی برای چند هفته با دامنهای قابل قبول پیشبینی کند، برآورد هزینه پروژه، تعیین قیمت فروش، مدیریت موجودی و برنامهریزی جریان نقدی نیز دشوارتر میشود.
این مسئله در پروژههای عمرانی اهمیت بیشتری دارد؛ زیرا میلگرد، تیرآهن و شمش بهطور مستقیم یا غیرمستقیم در ساختوساز و توسعه زیرساختها نقش دارند. افزایش نااطمینانی ممکن است پیمانکار را به تعویق خرید، کاهش موجودی انبار یا حتی تجدیدنظر در زمانبندی اجرای پروژه وادار کند.
در چنین فضایی، بخشی از تقاضا نیز ممکن است به امید کاهش قیمت به تعویق بیفتد؛ رفتاری که خود میتواند نوسانات بازار را تشدید کند. بنابراین بیثباتی قیمت از تالار معاملات بورس کالا فراتر میرود و در نهایت بر سرمایهگذاری، تولید و اجرای پروژههای واقعی اقتصاد اثر میگذارد.
ورق گرم؛ جزیره ثبات بازار
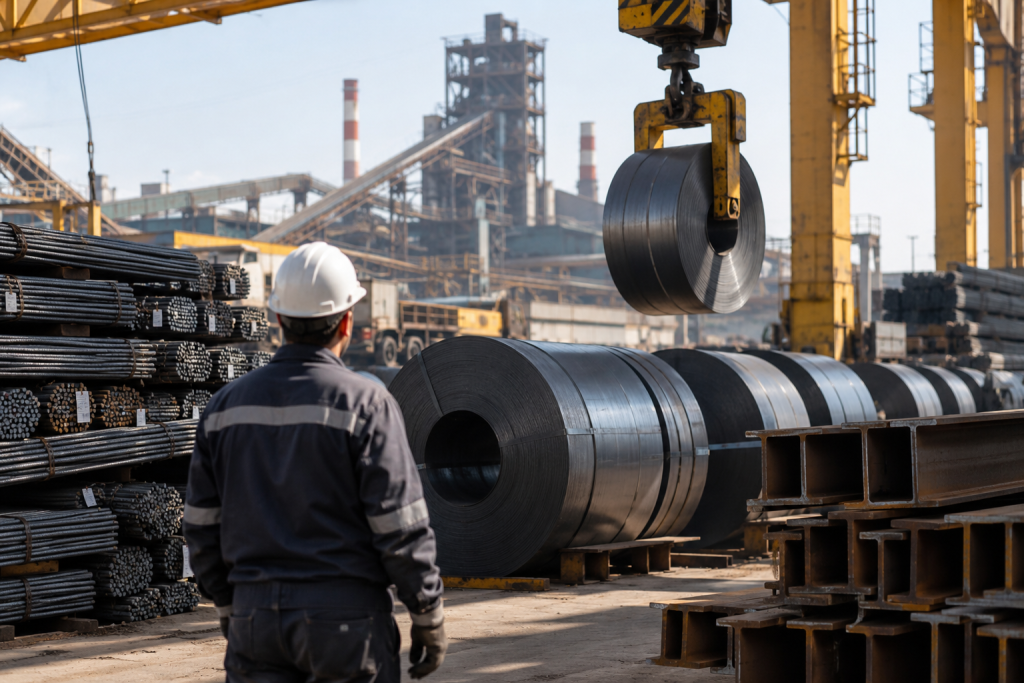
در مقابل این وضعیت، دادههای ورق گرم تصویر متفاوتی ارائه میکند. قیمت ورق گرم در دوره مورد بررسی عمدتاً در محدوده ۸۵۰ هزار تا ۸۷۰ هزار ریال باقی مانده است؛ دامنهای که در مقایسه با میلگرد، تیرآهن و شمش به شکل محسوسی محدودتر است.
اهمیت این ثبات زمانی بیشتر مشخص میشود که جایگاه ورق گرم در زنجیره صنعتی در نظر گرفته شود. این محصول یکی از ورودیهای اصلی تولید ورقهای نورد سرد و پوششدار، لوله و پروفیل، قطعات خودرو، تجهیزات صنعتی و بخشی از لوازم خانگی است. در نتیجه هر جهش شدید و ناگهانی در قیمت آن میتواند به سرعت خود را در بهای تمامشده طیف گستردهای از محصولات صنعتی نشان دهد.
ثبات نسبی ورق گرم را میتوان حاصل مجموعهای از عوامل دانست؛ از حجم و نظم عرضه گرفته تا مدیریت تعهدات تحویل و نحوه پاسخ به تقاضای صنایع پاییندستی. البته برای نسبت دادن کامل این رفتار به یک عامل خاص باید دادههای عرضه، تقاضا، موجودی، صادرات و معاملات بهطور همزمان بررسی شود.
آنچه از آمار موجود با اطمینان بیشتری میتوان گفت، این است که بازار ورق گرم در دوره مورد بررسی در قیاس با بازار مقاطع طویل، رفتار بهمراتب باثباتتری داشته و همین موضوع درجهای از پیشبینیپذیری را برای مصرفکنندگان صنعتی ایجاد کرده است.
عرضه ۱.۶ میلیون تنی و مسئله تقاضای مؤثر
آمار عملکرد فولاد مبارکه نیز ابعاد دیگری از این تصویر را روشن میکند. از ابتدای سال تا اوایل شهریور ۱۴۰۵، این شرکت در ۴۴ نوبت معاملاتی بیش از یک میلیون و ۶۳۰ هزار تن محصول در بورس کالا عرضه کرده است. از این میزان، حدود یک میلیون و ۲۵۰ هزار تن انواع ورقهای مسطح در اختیار صنایع پاییندستی قرار گرفته و نزدیک به ۳۸۰ هزار تن از عرضهها بدون تقاضای متناظر باقی مانده است.
این ارقام یک نکته مهم درباره شرایط فعلی بازار را آشکار میکند: افزایش عرضه لزوماً به معنای افزایش خرید نیست. بخشی از بازار با مسئله «تقاضای مؤثر» روبهرو است؛ به این معنا که ممکن است نیاز صنعتی برای یک محصول وجود داشته باشد، اما محدودیت نقدینگی، رکود فروش، هزینه بالای تأمین مالی یا ابهام نسبت به آینده، قدرت خرید واقعی بنگاهها را کاهش دهد.
وجود حدود ۳۸۰ هزار تن عرضه بدون تقاضای متناظر نشان میدهد نمیتوان تمام مسائل بازار فولاد را تنها با افزایش حجم عرضه حل کرد. وضعیت مالی مصرفکنندگان صنعتی، سرمایه در گردش و چشمانداز فروش محصول نهایی نیز در شکلگیری تقاضا نقش اساسی دارد.
فولاد ایران در مقیاس جهانی
اهمیت مدیریت بازار داخلی زمانی بیشتر میشود که جایگاه ایران در صنعت جهانی فولاد را در نظر بگیریم. براساس تازهترین آمار سالانه انجمن جهانی فولاد، ایران در سال ۲۰۲۵ حدود ۳۲ میلیون تن فولاد خام تولید کرده و همچنان در رتبه دهم بزرگترین تولیدکنندگان فولاد جهان قرار داشته است.
این جایگاه نشان میدهد فولاد تنها یک صنعت بزرگ داخلی نیست، بلکه یکی از بخشهای اثرگذار در ساختار صنعتی و تجاری کشور محسوب میشود. با این حال، بزرگی ظرفیت تولید بهتنهایی تضمینکننده پایداری زنجیره نیست.
محدودیت انرژی، هزینههای حملونقل، تأمین مواد اولیه، نوسان نرخ ارز، تحریمها، محدودیتهای صادراتی و تغییرات تقاضای داخلی میتوانند حتی در صنعتی با چنین مقیاسی نیز بیثباتی ایجاد کنند. به همین دلیل، نحوه توزیع محصول میان بازار داخلی و صادرات و حفظ تعادل میان منافع تولیدکننده و مصرفکننده صنعتی اهمیت ویژهای پیدا میکند.
گندله؛ ثبات از ابتدای زنجیره
در بخش بالادستی نیز دادههای گندله سنگآهن فولاد سنگان روندی متفاوت از مقاطع طویل نشان میدهد. قیمت این محصول در بازه مورد بررسی از حدود ۱۰۱ هزار و ۵۰۹ ریال به ۱۳۶ هزار و ۶۳۱ ریال رسیده است. هرچند این افزایش قابل توجه است، مسیر تغییر قیمت در مقایسه با رفتوبرگشتهای شدید بازار میلگرد و تیرآهن، خطیتر و قابل پیشبینیتر بوده است.
اهمیت این موضوع در آن است که گندله در حلقههای ابتدایی زنجیره فولاد قرار دارد و هر شوک شدید قیمتی در این بخش میتواند از طریق افزایش هزینه مواد اولیه به حلقههای بعدی منتقل شود.
بنابراین، حرکت قابل پیشبینیتر قیمت در بالادست و ثبات نسبی محصولی مانند ورق گرم در میانه زنجیره میتواند بخشی از فشار ناشی از نوسانات بازار را مهار کند؛ هرچند عواملی مانند قیمت انرژی، ارز، حملونقل و هزینه تأمین مالی همچنان بر قیمت نهایی محصولات فولادی اثرگذار هستند.
ثبات؛ مزیت تازه صنعت فولاد
در اقتصادی که با نااطمینانیهای متعدد روبهرو است، ثبات قیمت بهتدریج از یک ویژگی جانبی به یک مزیت اقتصادی تبدیل شده است. برای صنایع پاییندستی، قابل پیشبینی بودن قیمت مواد اولیه گاهی به اندازه پایین بودن آن اهمیت دارد؛ زیرا امکان عقد قرارداد، برنامهریزی تولید، تأمین مالی، مدیریت موجودی و تعیین قیمت فروش را فراهم میکند.
تصویر معاملات ماههای اخیر نشان میدهد بازار فولاد ایران بیش از هر زمان دیگری به مدیریت همزمان عرضه، تقاضا و ریسک نیاز دارد. نوسان شدید مقاطع طویل هشدار میدهد که شوکهای اقتصادی میتوانند با سرعت زیادی به بازار مواد اولیه منتقل شوند، در حالی که رفتار باثباتتر ورق گرم نشان میدهد کاهش دامنه نوسانات، دستکم در برخی حلقههای زنجیره، امکانپذیر است.
در نهایت، معیار موفقیت صنعت فولاد را نمیتوان فقط با حجم تولید، میزان صادرات یا رکورد فروش سنجید. توانایی ایجاد یک زنجیره قابل پیشبینی برای صنایع پاییندستی، حفظ عرضه داخلی، مدیریت مازاد تولید و جلوگیری از انتقال سریع شوکهای قیمتی به سایر بخشهای اقتصاد نیز به همان اندازه اهمیت دارد.
در چنین شرایطی، ثبات به معنای متوقف کردن منطق بازار نیست؛ بلکه به معنای کاهش نااطمینانی و افزایش قدرت برنامهریزی در سراسر زنجیره ارزش فولاد است؛ مزیتی که در دورههای پرنوسان اقتصادی، میتواند فاصله میان تداوم تولید و توقف سرمایهگذاری را تعیین کند.
