
این مقاله را به اشتراک بگذارید
تریبون معدن | بررسی تازهترین آمار رسمی معادن ایران نشان میدهد رابطه میان سرمایهگذاری و تولید در بخش معدن، برخلاف تصور اولیه، رابطهای مستقیم و یکسان نیست. برخی فعالیتهای معدنی با سهمی محدودتر از سرمایهگذاری، وزن بسیار بیشتری در ارزش تولید دارند و در مقابل، گروهی دیگر سهم قابلتوجهی از منابع سرمایهای را جذب کردهاند، اما سهم آنها از ارزش تولید پایینتر است. سنگآهن و مس در یک سوی این تصویر و طلا و شن و ماسه در سوی دیگر قرار گرفتهاند.
دادههای مربوط به معادن در حال بهرهبرداری در سال ۱۴۰۳ نشان میدهد نسبت ارزش تولید به سرمایهگذاری در کل بخش معدن حدود ۲۴ برابر و نسبت ارزش افزوده به سرمایهگذاری نزدیک به ۲۰ برابر بوده است. البته این ارقام را نباید با «نرخ بازده سرمایه» یا میزان سودآوری یکی دانست؛ زیرا سرمایهگذاری ثبتشده در یک سال ممکن است برای اکتشاف، تجهیز، توسعه یا خرید ماشینآلات انجام شده باشد و اثر آن چند سال بعد در تولید ظاهر شود.
سنگآهن؛ سنگینوزن سرمایه و تولید
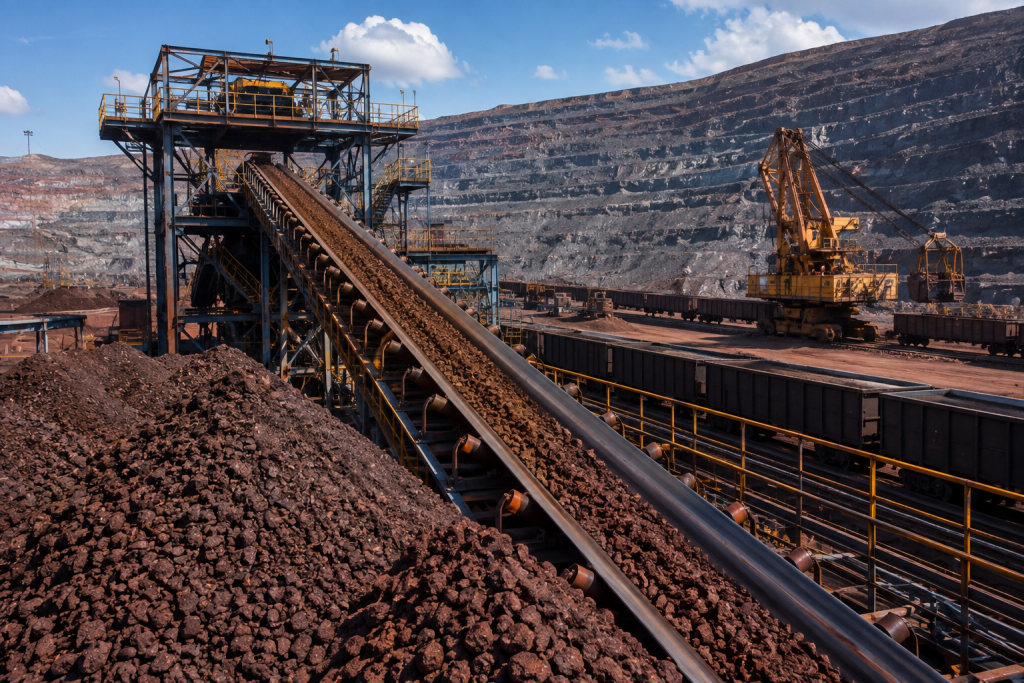
در میان فعالیتهای معدنی، سنگآهن یکی از مهمترین نمونههای تمرکز همزمان سرمایه و تولید است. این بخش حدود ۳۵ درصد کل سرمایهگذاری معادن را به خود اختصاص داده، اما سهم آن از ارزش تولید به حدود ۵۰ درصد میرسد. نسبت ارزش تولید به سرمایهگذاری در سنگآهن نیز حدود ۳۴ برابر گزارش شده است.
این ارقام نشان میدهد سهم سنگآهن از ارزش تولید حدود ۱۵ واحد درصد بیشتر از سهم آن در سرمایهگذاری است. چنین فاصلهای، در کنار مقیاس بزرگ فعالیتهای سنگآهنی، جایگاه این ماده معدنی را در اقتصاد معدن ایران برجسته میکند.
اهمیت موضوع زمانی بیشتر میشود که سنگآهن را نه صرفاً بهعنوان یک ماده استخراجی، بلکه بهعنوان نقطه آغاز بخش بزرگی از زنجیره فولاد در نظر بگیریم. توسعه ظرفیت استخراج، فرآوری و تأمین پایدار سنگآهن میتواند مستقیماً بر عملکرد صنایع پاییندستی اثرگذار باشد و به همین دلیل کیفیت سرمایهگذاری در این بخش، از حجم آن مهمتر است.
مس؛ تولیدی فراتر از سهم سرمایه
تصویر مس حتی قابلتوجهتر است. ارزش تولید فعالیتهای مرتبط با سنگ مس در سال ۱۴۰۳ حدود ۱۳۷ هزار میلیارد تومان گزارش شده، در حالی که سرمایهگذاری ثبتشده آن نزدیک به ۲.۷ هزار میلیارد تومان بوده است. بر این اساس، نسبت ارزش تولید به سرمایهگذاری مس به حدود ۵۱ برابر میرسد.
مس حدود ۱۲ درصد از کل سرمایهگذاری معادن را در اختیار داشته، اما سهم آن از ارزش تولید معدنی کشور به حدود ۲۶ درصد رسیده است. در واقع، وزن مس در تولید بیش از دو برابر وزن آن در سرمایهگذاری ثبتشده همان سال بوده است.
این وضعیت در شرایطی اهمیت بیشتری پیدا میکند که مس در اقتصاد جهانی به یکی از مواد اولیه کلیدی برای توسعه شبکه برق، انرژیهای تجدیدپذیر، خودروهای برقی و صنایع الکترونیکی تبدیل شده است. بنابراین، افزایش سرمایهگذاری در اکتشاف، استخراج و فرآوری مس میتواند علاوه بر افزایش تولید، جایگاه این بخش را در صادرات و زنجیره صنایع معدنی کشور تقویت کند.
نسبتهای بالا همیشه به معنای سود بیشتر نیست
یکی از نکات مهم آمارها، تفاوت شدید نسبت ارزش تولید به سرمایهگذاری میان مواد معدنی مختلف است. برای مثال این نسبت در بوکسیت حدود ۸۴ برابر، در گروه نیکل، آنتیموان و تیتانیوم حدود ۷۵ برابر و در سولفات سدیم حدود ۵۷ برابر اعلام شده است. با این حال، بالا بودن این نسبت الزاماً به معنای جذابتر یا سودآورتر بودن سرمایهگذاری نیست.
بوکسیت نمونه روشنی از این مسئله است. سهم این ماده از کل سرمایهگذاری معادن تنها حدود ۰.۰۶ درصد و سهم آن از ارزش تولید حدود ۰.۲ درصد است. بنابراین نسبت بالای تولید به سرمایهگذاری در مقیاسی بسیار کوچک شکل گرفته و نمیتوان آن را مستقیماً با فعالیت عظیمی مانند سنگآهن مقایسه کرد.
به همین دلیل برای تحلیل اقتصاد معدن باید همزمان سه عامل «نسبت تولید به سرمایه»، «مقیاس فعالیت» و «زمان بلوغ سرمایهگذاری» را در نظر گرفت.
طلا؛ سرمایه امروز برای تولید فردا؟
در سوی دیگر این مقایسه، سنگ طلا قرار گرفته است. طلا حدود ۶ درصد سرمایهگذاری معادن را جذب کرده، اما سهم آن از ارزش تولید تنها حدود ۱.۵ درصد بوده است. نسبت ارزش تولید به سرمایهگذاری این فعالیت نیز نزدیک به ۶ برابر محاسبه شده که فاصله زیادی با متوسط حدود ۲۴ برابری کل بخش معدن دارد.
اما همین ارقام میتواند به برداشت اشتباه منجر شود. سرمایهگذاری معدنی معمولاً پیش از تولید انجام میشود و پروژههای طلا نیز ممکن است به دورههای طولانی اکتشاف، تجهیز معدن، احداث کارخانه و توسعه زیرساخت نیاز داشته باشند. بنابراین پایین بودن تولید یک سال در مقایسه با سرمایهگذاری همان سال، بهتنهایی نشانه ناکارآمدی اقتصادی نیست.
برای رسیدن به نتیجه دقیقتر باید بررسی کرد سرمایهگذاری انجامشده در چه مرحلهای از پروژه بوده و چه زمانی به ظرفیت تولید تبدیل خواهد شد. تحلیل چندساله در اینجا اهمیت بسیار بیشتری از مقایسه دو عدد در یک سال دارد.
شن و ماسه؛ سرمایهگذاری بالا در یک فعالیت محلی
شن و ماسه نیز وضعیت متفاوتی دارد. این فعالیت حدود ۱۴ درصد سرمایهگذاری معادن را به خود اختصاص داده، در حالی که سهم آن از ارزش تولید حدود ۴ درصد بوده و نسبت ارزش تولید به سرمایهگذاری آن نزدیک به هفت برابر است.
ماهیت محلی بازار، تعداد زیاد واحدهای تولیدی، هزینه تجهیزات و تفاوت مقیاس واحدها میتواند بخشی از این وضعیت را توضیح دهد. بنابراین مقایسه مستقیم شن و ماسه با معادنی مانند مس و سنگآهن، بدون در نظر گرفتن ساختار بازار و نوع سرمایهگذاری، تصویر کاملی ارائه نمیکند.
در مقابل، سرب و روی با سهم حدود ۲.۷ درصدی از سرمایهگذاری، نزدیک به ۵ درصد ارزش تولید معادن را به خود اختصاص داده و نسبت ارزش تولید به سرمایهگذاری آن حدود ۴۶ برابر گزارش شده است. این بخش نیز مانند مس و سنگآهن در گروهی قرار میگیرد که وزن تولیدشان از سهم سرمایهگذاری ثبتشده بیشتر بوده است.
ارزش افزوده؛ شاخصی دقیقتر برای سنجش معدن
تمرکز صرف بر ارزش تولید نیز نمیتواند تصویر کاملی از عملکرد اقتصادی معدن ارائه کند. براساس آمار سال ۱۴۰۳، ارزش افزوده معادن در حال بهرهبرداری حدود ۴۳۲ هزار میلیارد تومان بوده و نسبت ارزش افزوده به سرمایهگذاری کل بخش معدن حدود ۲۰ برابر برآورد شده است.
ارزش افزوده از این جهت اهمیت دارد که برخلاف ارزش تولید که کل ارزش محصول را نشان میدهد، هزینه نهادههای واسطهای را کنار میگذارد و مشخص میکند چه میزان ارزش اقتصادی واقعاً در فرآیند فعالیت معدنی ایجاد شده است.
با این حال، حتی این شاخص نیز معادل نرخ بازده سرمایه نیست. استهلاک ماشینآلات، عمر تجهیزات، سرمایهگذاریهای سالهای قبل، قیمت جهانی مواد معدنی، هزینه انرژی و نیروی انسانی و زمان ورود طرحهای توسعهای به مدار تولید، همگی بر نتیجه نهایی اثر میگذارند.
چالش بزرگتر؛ کمبود سرمایه برای توسعه معدن
این تفاوتها در شرایطی مطرح میشود که مسئله تأمین سرمایه به یکی از چالشهای اصلی بخش معدن تبدیل شده است. گزارشهای منتشرشده در سال ۱۴۰۵ از کاهش سرمایهگذاری در اکتشاف و توسعه معادن همزمان با افزایش هزینههای تولید حکایت دارد؛ شرایطی که دستیابی به اهداف توسعهای بخش معدن را بیش از گذشته به تأمین مالی و اصلاح سیاستهای حمایتی وابسته کرده است.
برآوردها درباره نیاز سرمایهای معدن نیز قابلتوجه است. رئیس خانه معدن ایران پیشتر اعلام کرده بود توسعه واقعی این بخش به دستکم ۵۵ میلیارد یورو سرمایهگذاری مستقیم خارجی نیاز دارد. از سوی دیگر، برای دستیابی به رشد ۱۳ درصدی پیشبینیشده برای بخش معدن در برنامه هفتم نیز رقمی در حدود ۳۰ میلیارد دلار سرمایهگذاری مطرح شده است.
مسئله فقط حجم منابع نیست. ناپایداری مقررات، دشواری تأمین مالی بلندمدت، محدودیت ورود فناوری و ماشینآلات، مشکلات ارزی و ضعف اطلاعات زمینشناسی از عواملی هستند که میتوانند کیفیت و سرعت سرمایهگذاری معدنی را تحت تأثیر قرار دهند.
نقشه تازه سرمایهگذاری معدنی
آنچه از ترکیب این دادهها به دست میآید، ضرورت فاصله گرفتن از یک نگاه ساده به سرمایهگذاری معدنی است. صرف اعلام رقم سرمایهگذاری نمیتواند موفقیت یک فعالیت را اثبات کند؛ همانطور که پایین بودن نسبت تولید به سرمایه در یک سال نیز الزاماً به معنای شکست پروژه نیست.
مس و سنگآهن نشان میدهند فعالیتهایی با مقیاس بزرگ میتوانند سهمی از تولید بهمراتب بیشتر از وزن سرمایهگذاری سالانه خود ایجاد کنند. در مقابل، وضعیت طلا و شن و ماسه یادآور میشود که زمانبندی پروژه، ماهیت سرمایهگذاری و ساختار بازار میتواند رابطه میان پول واردشده و محصول خارجشده از معدن را کاملاً تغییر دهد.
برای سیاستگذاری آینده معدن ایران، پرسش اصلی بنابراین فقط این نیست که «چقدر سرمایه وارد معدن میشود؟»؛ مهمتر آن است که این سرمایه به کدام حلقه، با چه فناوری، در چه مرحلهای از توسعه و با چه افق زمانی اختصاص پیدا میکند. در اقتصادی که برای توسعه معدن به منابع مالی گسترده نیاز دارد، هدایت هوشمند سرمایه میتواند به اندازه جذب خود سرمایه تعیینکننده باشد.
