
این مقاله را به اشتراک بگذارید
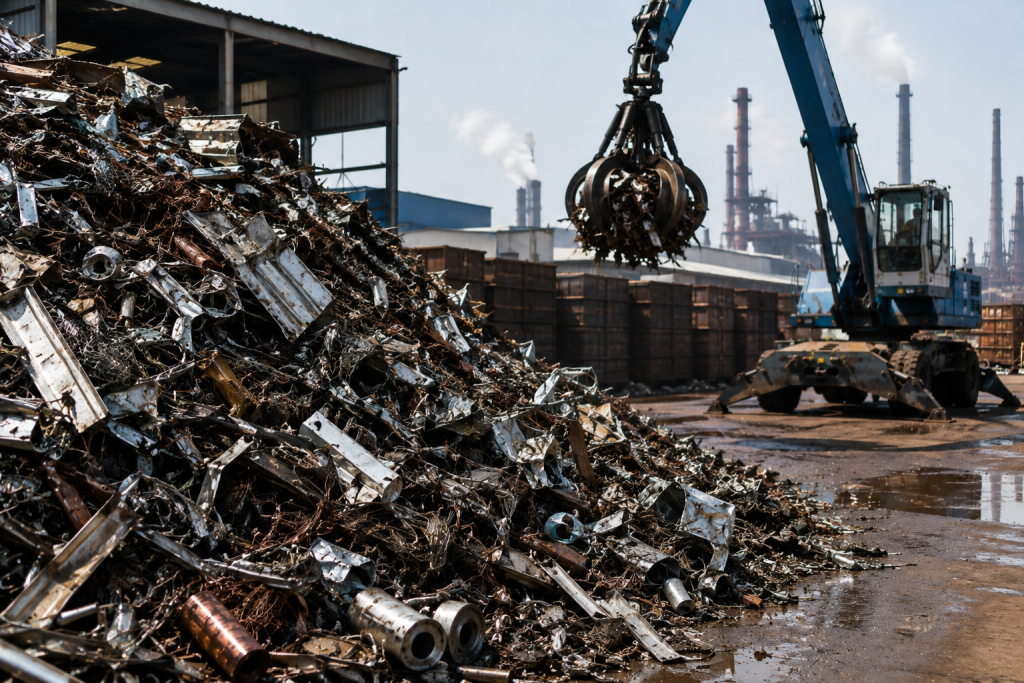
تریبون معدن | بازار جهانی بازیافت فلزات در آستانه یک تحول ساختاری قرار گرفته است؛ تحولی که جایگاه ضایعات فلزی را از یک پسماند صنعتی کمارزش به ماده اولیهای راهبردی برای صنایع فولاد و فلزات تغییر میدهد. تشدید سیاستهای کربنزدایی، توسعه اقتصاد چرخشی و حرکت اقتصادهای بزرگ به سمت هدف انتشار خالص صفر تا سال ۲۰۵۰ باعث شده است دسترسی پایدار به قراضه و ضایعات فلزی باکیفیت به یکی از مؤلفههای جدید رقابتپذیری صنعتی تبدیل شود.
تا چند دهه قبل، منطق حاکم بر بخش معدن و صنایع فلزی عمدتاً بر استخراج بیشتر مواد معدنی، فرآوری و تبدیل آنها به محصولات نهایی استوار بود. در چنین ساختاری، ضایعات ایجادشده در انتهای چرخه مصرف بیشتر بهعنوان محصولی جانبی یا پسماند صنعتی دیده میشد. اکنون افزایش هزینههای زیستمحیطی تولید، فشار برای کاهش انتشار کربن و ضرورت مدیریت منابع طبیعی، این معادله را تغییر داده است. در اقتصاد کمکربن آینده، ضایعات فلزی دیگر پایان زنجیره تولید نیستند، بلکه میتوانند نقطه آغاز یک چرخه جدید تولید باشند.
گذار از پسماند صنعتی به ماده اولیه راهبردی
یکی از مهمترین عوامل افزایش اهمیت ضایعات فلزی، قابلیت بازیافت چندباره بسیاری از فلزات است. فولاد، آلومینیوم، مس و تعدادی دیگر از فلزات را میتوان پس از پایان عمر محصولات دوباره جمعآوری، تفکیک و وارد فرآیند تولید کرد. این ویژگی موجب شده است بازیافت فلزات به یکی از پایههای اصلی اقتصاد چرخشی تبدیل شود؛ الگویی که تلاش میکند به جای استخراج، مصرف و دورریز منابع، مواد اولیه را تا حد امکان در چرخه اقتصادی نگه دارد.
در چنین ساختاری، خودروهای فرسوده، تجهیزات صنعتی، ماشینآلات، ساختمانهای تخریبشده و زیرساختهای قدیمی دیگر صرفاً مجموعهای از پسماندها نیستند و میتوانند به منابع ثانویه مواد اولیه تبدیل شوند. همین تغییر نگاه، ارزش اقتصادی ضایعات فلزی را افزایش داده و زمینه شکلگیری بازار گستردهتری برای جمعآوری، تفکیک و فرآوری آنها را فراهم کرده است.
افزایش ارزش راهبردی قراضه همچنین مفهوم «معدن شهری» را بیش از گذشته مورد توجه قرار داده است. بر اساس این دیدگاه، حجم عظیم فلزات موجود در ساختمانها، خودروها، تجهیزات و زیرساختهای شهرها نوعی ذخیره مواد اولیه محسوب میشود که در پایان عمر مفید محصولات قابلیت بازگشت به چرخه تولید را دارد.
فولاد در کانون تحول بازیافت
صنعت فولاد یکی از مهمترین بخشهایی است که تغییر جایگاه ضایعات فلزی را بهوضوح نشان میدهد. تولید فولاد به روش سنتی کوره بلند و کوره اکسیژنی به حجم قابلتوجهی سنگآهن و زغالسنگ متالورژی نیاز دارد و امکان استفاده از قراضه در این مسیر نیز محدودتر است.
در این ساختار، سهم قراضه در خوراک معمولاً در محدوده ۱۵ تا ۳۰ درصد قرار میگیرد. در مقابل، کورههای قوس الکتریکی انعطاف بسیار بیشتری برای مصرف قراضه دارند و در برخی عملیات، سهم مواد اولیه بازیافتی در خوراک آنها میتواند به حدود ۹۰ تا ۱۰۰ درصد برسد.
همین تفاوت، اهمیت قراضه را در برنامههای کاهش انتشار صنعت فولاد افزایش داده است. توسعه کورههای قوس الکتریکی و استفاده بیشتر از مواد بازیافتی میتواند نیاز به مواد اولیه بکر را کاهش داده و بخشی از انتشار ناشی از فرآیندهای متعارف تولید فولاد را محدود کند. به همین دلیل، افزایش ظرفیت تولید فولاد به روش قوس الکتریکی در کشورهای مختلف، به معنای افزایش همزمان نیاز به منابع پایدار قراضه خواهد بود.
رقابت جدید برای قراضه باکیفیت
افزایش تقاضا برای ضایعات فلزی تنها به حجم قراضه موجود در بازار مربوط نمیشود. کیفیت این مواد نیز به یکی از عوامل تعیینکننده تبدیل شده است. وجود عناصر ناخواسته و ناخالصیها میتواند استفاده از برخی انواع قراضه را برای تولید فولادهای باکیفیت دشوار کند و در نتیجه ارزش قراضهای که بهدرستی تفکیک و فرآوری شده باشد افزایش مییابد.
این شرایط فرصت تازهای برای شرکتهای فعال در صنعت بازیافت ایجاد میکند. شرکتهایی که بتوانند ضایعات مخلوط را به خوراکی استاندارد، قابل ردیابی و دارای ترکیب کنترلشده تبدیل کنند، احتمالاً جایگاه مهمتری در زنجیره تأمین صنایع فلزی آینده خواهند داشت.
بنابراین ارزش اقتصادی آینده این بازار صرفاً در جمعآوری ضایعات خلاصه نخواهد شد. فناوریهای شناسایی، تفکیک، خردایش و فرآوری قراضه میتوانند بخش مهمی از ارزش افزوده این صنعت را تشکیل دهند. هرچه صنایع فولادی به سمت تولید محصولات پیچیدهتر و باکیفیتتر حرکت کنند، کنترل مشخصات مواد بازیافتی نیز اهمیت بیشتری پیدا خواهد کرد.
تغییر قواعد تجارت جهانی ضایعات
افزایش اهمیت قراضه در کربنزدایی صنایع فلزی، تجارت جهانی این ماده را نیز تحت تأثیر قرار داده است. بازاری که در گذشته عمدتاً با منطق تجارت یک کالای ثانویه فعالیت میکرد، اکنون بیش از گذشته با سیاستهای صنعتی و امنیت منابع پیوند خورده است.
کشورهایی که برای توسعه ظرفیت تولید فولاد کمکربن برنامهریزی میکنند، انگیزه بیشتری برای حفظ منابع داخلی قراضه خواهند داشت. در چنین شرایطی، سیاستهای مربوط به صادرات و واردات ضایعات، استانداردهای کیفی و الزامات زیستمحیطی میتوانند نقش پررنگتری در بازار جهانی این مواد پیدا کنند.
این تحول میتواند رقابت میان تولیدکنندگان فولاد برای دسترسی به منابع مطمئن قراضه را افزایش دهد. همانگونه که دسترسی به معادن سنگآهن و زغالسنگ طی دهههای گذشته بخشی از راهبرد شرکتهای بزرگ فولادی بوده است، دسترسی به شبکههای جمعآوری و فرآوری قراضه نیز بهتدریج میتواند به یک مزیت راهبردی تبدیل شود.
زنجیره تأمین جدید صنعت فلزات
تحولات بازار قراضه میتواند ساختار زنجیره تأمین صنعت فلزات را نیز تغییر دهد. در مدل سنتی، معدن در ابتدای زنجیره قرار داشت و مواد اولیه پس از استخراج و فرآوری وارد کارخانههای فلزی میشدند. در مدل اقتصاد چرخشی، مسیر دیگری نیز شکل میگیرد که از محصولات پایانعمر آغاز شده و پس از جمعآوری، تفکیک و فرآوری، دوباره به کارخانه بازمیگردد.
این تغییر باعث میشود شرکتهای بازیافت، مراکز جمعآوری ضایعات، صنایع خودروسازی، شرکتهای ساختمانی و حتی مجموعههای مدیریت پسماند شهری به بازیگران مهمتری در زنجیره مواد اولیه صنایع فلزی تبدیل شوند.
دیجیتالیسازی این زنجیره نیز میتواند امکان ردیابی منشأ، ترکیب و کیفیت ضایعات را افزایش دهد. چنین اطلاعاتی برای تولیدکنندگانی که قصد دارند محصولات فولادی باکیفیت را با سهم بیشتری از مواد بازیافتی تولید کنند، اهمیت ویژهای خواهد داشت.
فرصتهای اقتصادی در دل کربنزدایی
افزایش بازیافت فلزات فقط یک سیاست زیستمحیطی نیست و میتواند پیامدهای اقتصادی قابلتوجهی نیز داشته باشد. توسعه شبکههای جمعآوری و فرآوری ضایعات میتواند زمینه ایجاد کسبوکارهای جدید، سرمایهگذاری در تجهیزات فرآوری و ایجاد اشتغال در حلقههای مختلف زنجیره بازیافت را فراهم کند.
از سوی دیگر، استفاده از منابع ثانویه میتواند بخشی از وابستگی کشورها به واردات مواد اولیه معدنی را کاهش دهد. این موضوع بهویژه برای اقتصادهایی که ذخایر معدنی محدودی دارند اما دارای حجم بالایی از محصولات فلزی پایانعمر هستند، اهمیت بیشتری پیدا میکند.
برای تولیدکنندگان نیز دسترسی پایدار به قراضه میتواند بخشی از ریسک تأمین مواد اولیه را مدیریت کند. البته افزایش تقاضای جهانی برای قراضه باکیفیت میتواند خود به عاملی برای تشدید رقابت و افزایش نوسانات قیمتی تبدیل شود.
چالش عرضه و کیفیت قراضه
با وجود چشمانداز رو به رشد بازار بازیافت، قراضه به تنهایی قادر به پاسخگویی به تمام نیاز صنایع فلزی جهان نخواهد بود. حجم قراضه قابل جمعآوری به میزان مصرف فلزات در سالها و دهههای گذشته و همچنین عمر مفید محصولات وابسته است و نمیتوان عرضه آن را در کوتاهمدت به شکل نامحدود افزایش داد.
مسئله کیفیت نیز چالش دیگری است. تولید برخی محصولات فولادی پیشرفته نیازمند کنترل دقیق ترکیب شیمیایی است و وجود عناصر ناخواسته در برخی انواع قراضه میتواند کیفیت محصول نهایی را تحت تأثیر قرار دهد.
به همین دلیل، آینده فولاد کمکربن احتمالاً تنها بر افزایش مصرف قراضه متکی نخواهد بود و ترکیبی از قراضه باکیفیت، آهن اسفنجی تولیدشده با روشهای کمکربن و در مراحل پیشرفتهتر، فناوریهای مبتنی بر هیدروژن در این مسیر نقش خواهند داشت.
طلای جدید اقتصاد کمکربن
تحول بازار بازیافت نشان میدهد تعریف منابع راهبردی در اقتصاد جهانی در حال تغییر است. در گذشته ذخایر سنگآهن، زغالسنگ، مس و سایر مواد معدنی تعیینکننده بخش مهمی از قدرت صنایع فلزی بودند، اما در اقتصاد چرخشی، موجودی فلزات مصرفشده و توانایی بازگرداندن آنها به چرخه تولید نیز اهمیت فزایندهای پیدا میکند.
از این منظر، ضایعات فلزی را میتوان یکی از «طلاهای جدید» اقتصاد کمکربن دانست؛ منبعی که ارزش آن نه فقط از قیمت فلز موجود در آن، بلکه از نقشی ناشی میشود که در کاهش مصرف منابع طبیعی، محدود کردن انتشار کربن و افزایش امنیت مواد اولیه ایفا میکند.
رقابت آینده صنایع فلزی بنابراین فقط در معدن و کارخانه رقم نخواهد خورد. شبکه جمعآوری، فناوری تفکیک، کیفیت فرآوری، دسترسی به قراضه و توانایی ایجاد چرخهای کارآمد برای بازگشت فلزات به تولید نیز به همان اندازه اهمیت پیدا خواهد کرد.
در چنین فضایی، کشورها و شرکتهایی که زودتر زیرساختهای بازیافت پیشرفته و زنجیره تأمین پایدار ضایعات فلزی را ایجاد کنند، نه تنها در مسیر کربنزدایی موقعیت بهتری خواهند داشت، بلکه میتوانند یکی از مهمترین مزیتهای رقابتی صنعت فلزات در دهههای آینده را نیز در اختیار بگیرند.
