
این مقاله را به اشتراک بگذارید
تریبون معدن | بازار جهانی سنگآهن در آستانه ورود به سهماهه پایانی سال ۲۰۲۶ با مجموعهای از سیگنالهای متناقض روبهرو شده است. از یک سو، تجارت دریایی این ماده اولیه در ماه آگوست افزایش ماهانه را ثبت کرده و صادرات برخی تولیدکنندگان مانند استرالیا و گینه رشد داشته است؛ از سوی دیگر، ضعف تقاضای فولاد چین، سطح بالای موجودی بنادر و تغییر مقررات واردات فولاد در اتحادیه اروپا، چشمانداز تقاضا برای ماههای پایانی سال را تحت فشار قرار دادهاند. ترکیب این عوامل نشان میدهد مسئله اصلی بازار دیگر صرفاً میزان عرضه سنگآهن نیست، بلکه توان صنعت فولاد جهان برای جذب این عرضه و ادامه تولید در سطوح فعلی است.
چین؛ نقطه تعیینکننده بازار
چین همچنان اصلیترین متغیر بازار جهانی سنگآهن است. بخش بزرگی از تجارت دریایی این ماده اولیه مستقیماً به کارخانههای فولاد چین وابسته است و هرگونه کاهش در تولید فولاد یا سودآوری فولادسازان این کشور میتواند به سرعت بر جریان محمولههای سنگآهن اثر بگذارد.
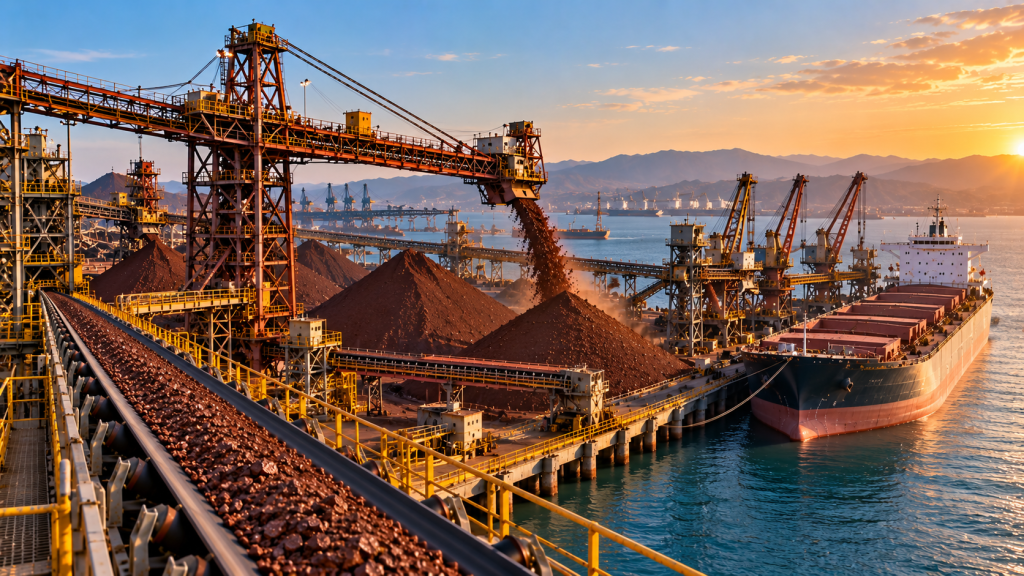
بر اساس دادههای منتشرشده، جریان جهانی حمل دریایی سنگآهن در آگوست ۲۰۲۶ به ۱۵۳.۵ میلیون تن رسید؛ رقمی که نسبت به جولای حدود ۵ درصد افزایش داشت و در مقایسه سالانه تقریباً بدون تغییر باقی ماند. با وجود این، ورود دریایی سنگآهن به چین در همان ماه ۷.۷ درصد کاهش یافت. این تفاوت نشان میدهد افزایش حجم تجارت جهانی الزاماً به معنای افزایش تقاضای بزرگترین مصرفکننده بازار نیست.
سطح بالای موجودی سنگآهن در بنادر چین نیز فشار مضاعفی بر بازار وارد کرده است. وقتی ذخایر بنادر بالا باشد و همزمان تقاضای فولاد نشانههایی از ضعف نشان دهد، کارخانهها انگیزه کمتری برای افزایش خرید محمولههای جدید دارند. به همین دلیل، حتی افزایش عرضه جهانی نیز ممکن است بدون رشد متناسب مصرف، به افزایش فشار بر قیمتها و کاهش نیاز به حمل دریایی منجر شود.
استرالیا در مسیر حفظ سهم بازار
استرالیا در آگوست عملکرد متفاوتی نسبت به برخی دیگر از عرضهکنندگان بزرگ داشت. صادرات سنگآهن این کشور حدود ۵ درصد افزایش یافت؛ رشدی که با افزایش حجم بارگیریها و تداوم تقاضا در بازارهای آسیایی ارتباط داشت.
جغرافیای تجارت نیز برای استرالیا مزیت مهمی محسوب میشود. فاصله کمتر بنادر استرالیا تا چین در مقایسه با برزیل و گینه باعث میشود محمولههای این کشور زمان کمتری در دریا باشند و هزینه حمل نیز پایینتر بماند. این مسئله در دورههایی که نرخ حملونقل دریایی افزایش مییابد، میتواند موقعیت رقابتی تولیدکنندگان استرالیایی را تقویت کند.
با این حال، حتی افزایش صادرات استرالیا نیز نمیتواند از تأثیر کاهش احتمالی تولید فولاد چین جلوگیری کند. در صورتی که فولادسازان چینی تولید خود را محدود کنند، تقاضای کلی برای سنگآهن کاهش مییابد و رقابت میان تأمینکنندگان برای حفظ سهم بازار شدیدتر خواهد شد.
سیماندو؛ بازیگر تازه عرضه سنگآهن
یکی از مهمترین تحولات بازار جهانی، افزایش تدریجی نقش گینه و پروژه سیماندو است. صادرات سنگآهن گینه در آگوست به رکورد ۳.۱ میلیون تن رسید؛ آن هم در دورهای که بارندگیهای شدید معمولاً میتواند عملیات بارگیری در این کشور را با اختلال مواجه کند.
سیماندو به دلیل برخورداری از سنگآهن با عیار بالا، در بلندمدت میتواند به یکی از منابع مهم تأمین خوراک فولادسازان تبدیل شود. افزایش عرضه این نوع سنگآهن برای کارخانههایی که به دنبال کاهش مصرف انرژی و انتشار آلایندهها هستند نیز اهمیت بیشتری پیدا میکند.
با این حال، افزایش صادرات گینه الزاماً به معنای رشد کل تجارت دریایی نیست. اگر همزمان صادرات برزیل کاهش پیدا کند، بخشی از محمولههای جدید سیماندو صرفاً جای خالی عرضه برزیلی را پر خواهند کرد. علاوه بر آن، فاصله حمل و ساختار مسیرهای دریایی نیز اهمیت دارد؛ زیرا کاهش سفرهای طولانی میتواند تقاضای «تن-مایل» در بازار کشتیرانی را پایین بیاورد.
عقبنشینی برزیل
برزیل در آگوست با کاهش حدود ۱۱ درصدی صادرات سنگآهن مواجه شد. ضعف تقاضای فولادسازان اروپایی یکی از عوامل اصلی این کاهش عنوان شده است.
این مسئله برای بازار حملونقل دریایی اهمیت ویژهای دارد؛ زیرا برزیل یکی از مهمترین مبدأهای محمولههای دوربرد سنگآهن به آسیا محسوب میشود. کاهش صادرات برزیل نهتنها حجم کالا را پایین میآورد، بلکه به دلیل طولانی بودن مسیر برزیل تا چین، تقاضا برای کشتیهای بزرگ کیپسایز را نیز تحت تأثیر قرار میدهد.
در مقابل، افزایش عرضه گینه ممکن است بخشی از این کمبود را جبران کند، اما برآورد مطرحشده در گزارش نشان میدهد رشد محمولههای گینه احتمالاً برای جبران کامل افت برزیل کافی نخواهد بود.
اروپا و محدودیت مسیرهای غیرمستقیم فولاد
عامل مهم دیگر، تغییر قواعد واردات فولاد در اتحادیه اروپا است. مقررات جدید با هدف ردیابی دقیقتر کشور محل تولید اولیه فولاد طراحی شدهاند و میتوانند امکان عبور محصولات فولادی از کشورهای واسطه و استفاده از فرآوری محدود برای دور زدن سهمیهها را کاهش دهند.
این تغییر میتواند بر کشورهایی مانند ترکیه، مصر و ویتنام اثر بگذارد؛ بازارهایی که بخشی از محصولات فولادی یا نیمهساخته چین را وارد، فرآوری و سپس به سایر بازارها صادر میکنند. محدود شدن این مسیرها میتواند تقاضای آنها برای محصولات نیمهساخته چینی را کاهش دهد و بهطور غیرمستقیم بر تولید فولاد چین فشار وارد کند.
کاهش صادرات فولاد چین در نهایت میتواند به کاهش نیاز کارخانههای این کشور به سنگآهن منجر شود. به همین دلیل، قواعد تجاری اروپا اگرچه مستقیماً بازار فولاد را هدف قرار میدهند، اما آثار آنها میتواند تا ابتدای زنجیره و بازار مواد اولیه امتداد پیدا کند.
فشار مضاعف بر کشتیهای کیپسایز
تحولات بازار سنگآهن برای بخش کشتیرانی فله خشک نیز اهمیت بالایی دارد. کشتیهای کیپسایز بخش بزرگی از محمولههای سنگآهن میان برزیل، استرالیا، گینه و چین را جابهجا میکنند و درآمد آنها به حجم تجارت و مسافت سفر وابسته است.
اگر صادرات برزیل کاهش یابد و سهم بیشتری از تقاضای چین از مسیرهای کوتاهتر تأمین شود، میانگین مسافت حمل کاهش پیدا میکند. حتی اگر حجم کلی تجارت تغییر زیادی نداشته باشد، کاهش «تن-مایل» میتواند تقاضای واقعی برای ظرفیت کشتیها را پایین بیاورد. گزارش معدنمدیا نیز این مسئله را یکی از ریسکهای بازار کیپسایز تا پایان سال میداند.
سهماهه چهارم زیر سایه تقاضا
مجموع دادههای موجود نشان میدهد سهماهه چهارم ۲۰۲۶ میتواند دوره دشوارتری برای بازار سنگآهن باشد. موجودی بالای بنادر چین، احتمال کاهش تقاضای فولاد، مقررات جدید تجاری اروپا و نشانههای ضعف صادرات برزیل همگی در جهت کاهش جریان محمولهها عمل میکنند.
در سمت مقابل، رشد عرضه سیماندو و تداوم صادرات استرالیا میتواند بخشی از عرضه بازار را حفظ کند، اما افزایش عرضه در شرایط ضعف تقاضا لزوماً خبر مثبتی برای قیمتها نیست. در چنین فضایی، توجه بازار بیش از گذشته به رفتار فولادسازان چینی، سرعت کاهش موجودی بنادر و میزان تولید فولاد در ماههای پایانی سال معطوف خواهد شد.
بازاری میان عرضه بیشتر و تقاضای ضعیفتر
تصویر کلی بازار جهانی سنگآهن نشاندهنده تغییر تدریجی موازنه قدرت است. ورود گینه و سیماندو، ساختار عرضه را متنوعتر میکند و استرالیا همچنان موقعیت قدرتمند خود را حفظ کرده است؛ در مقابل، برزیل با نشانههایی از ضعف صادرات مواجه شده و تقاضای چین نیز دیگر رشد گذشته را نشان نمیدهد.
برای بازار سنگآهن، مسئله اصلی در ماههای آینده احتمالاً کمبود عرضه نخواهد بود؛ بلکه میزان توان صنعت فولاد برای جذب محمولههای موجود تعیینکنندهتر است. اگر کاهش تولید فولاد چین و محدودیتهای تجاری اروپا همزمان ادامه یابد، حتی رشد صادرات تولیدکنندگان جدید نیز نمیتواند از فشار بر بازار جلوگیری کند. در چنین شرایطی، سهماهه پایانی سال میتواند بیش از آنکه رقابت بر سر تأمین سنگآهن باشد، به رقابت تولیدکنندگان برای یافتن خریدار تبدیل شود.
