
این مقاله را به اشتراک بگذارید
تریبون معدن | بازار انرژی آسیا در آستانه ورود به فصل سرد با تغییر مهمی در معادلات اقتصادی سوخت روبهرو شده است. افزایش قیمت گاز طبیعی مایعشده یا LNG در کنار رشد فصلی تقاضا برای برق و گرمایش، فاصله قیمتی زغالسنگ و گاز را به سطحی رسانده که زغالسنگ بار دیگر برای بسیاری از نیروگاههای آسیایی به گزینهای اقتصادیتر تبدیل شده است. این شرایط میتواند روند کاهش صادرات جهانی زغالسنگ حرارتی را در ماههای پایانی سال ۲۰۲۶ موقتاً معکوس کند و صادرات کشورهای بزرگی مانند اندونزی و استرالیا را افزایش دهد.
شکاف کمسابقه قیمت زغالسنگ و LNG
یکی از مهمترین عوامل تقویت جایگاه زغالسنگ، اختلاف قابلتوجه قیمت آن با گاز طبیعی مایعشده است. قیمت زغالسنگ حرارتی صادراتی استرالیا در بازار نیوکاسل در حال حاضر حدود ۱۴۳ دلار به ازای هر تن متریک برآورد میشود که از نظر انرژی معادل حدود ۵.۴ دلار به ازای هر میلیون واحد حرارتی بریتانیا است.
در مقابل، قیمت LNG تحویلی به بازارهای آسیایی به حدود ۲۵ دلار به ازای هر میلیون واحد حرارتی بریتانیا رسیده است. به این ترتیب، اختلاف قیمت این دو سوخت به نزدیک ۲۰ دلار در هر میلیون واحد حرارتی میرسد؛ شکافی که برای نیروگاهها و شرکتهای برق آسیایی از نظر اقتصادی بسیار مهم است.
بر این اساس، زغالسنگ حرارتی استرالیا در مقایسه با LNG حدود ۸۰ درصد ارزانتر تمام میشود. مزیت قیمتی زغالسنگ اندونزی حتی بیشتر است، زیرا این محصول معمولاً دستکم یک دلار در هر میلیون واحد حرارتی ارزانتر از زغالسنگ استرالیاست.
بازگشت اقتصاد تولید برق به مرکز تصمیمگیری
در سالهای اخیر بسیاری از کشورهای آسیایی برنامههای گستردهای برای افزایش سهم انرژیهای تجدیدپذیر و کاهش مصرف سوختهای فسیلی آغاز کردهاند، اما انتخاب سوخت نیروگاهها همچنان تا حد زیادی تابع هزینه تولید برق است.
زمانی که قیمت LNG افزایش مییابد، تولید برق با گاز برای نیروگاههایی که امکان استفاده از چند نوع سوخت دارند گرانتر میشود. در چنین شرایطی، زغالسنگ بهویژه برای نیروگاههای بزرگ حرارتی که زیرساخت لازم برای مصرف آن را در اختیار دارند، مزیت اقتصادی بیشتری پیدا میکند.
این مسئله نشان میدهد روند گذار انرژی در آسیا الزاماً خطی نیست. حتی کشورهایی که اهداف بلندمدتی برای کاهش مصرف زغالسنگ تعیین کردهاند، ممکن است در دورههایی که قیمت گاز افزایش مییابد یا تقاضای برق اوج میگیرد، دوباره مصرف زغالسنگ را افزایش دهند.
زمستان؛ فصل اوج تقاضای زغالسنگ
سهماهه چهارم سال میلادی بهطور سنتی یکی از مهمترین دورههای مصرف زغالسنگ در آسیاست. شرکتهای برق و واردکنندگان در این دوره ذخایر سوخت خود را برای پاسخگویی به افزایش مصرف برق و گرمایش زمستانی تکمیل میکنند.
طبق دادههای شرکت Kpler، چین، ژاپن و کره جنوبی در مجموع حدود ۱۲۲ میلیون تن زغالسنگ در سهماهه سوم سال ۲۰۲۶ وارد کردهاند. این سه کشور از بزرگترین مصرفکنندگان و واردکنندگان زغالسنگ در جهان به شمار میروند.
اما الگوی سالهای گذشته نشان میدهد تقاضا در سهماهه چهارم افزایش بیشتری پیدا میکند. میانگین واردات زغالسنگ حرارتی چین، ژاپن و کره جنوبی در سهماهه پایانی سالهای ۲۰۲۴ و ۲۰۲۵ به حدود ۱۴۳ میلیون تن رسیده است.
در صورتی که همین الگو در پایان سال ۲۰۲۶ نیز تکرار شود، واردات این سه کشور میتواند نسبت به سهماهه سوم بیش از ۲۰ میلیون تن افزایش یابد. چنین رشدی بهتنهایی میتواند بخشی از ضعف بازار جهانی زغالسنگ در ماههای گذشته را جبران کند.
اندونزی؛ بزرگترین ذینفع احتمالی
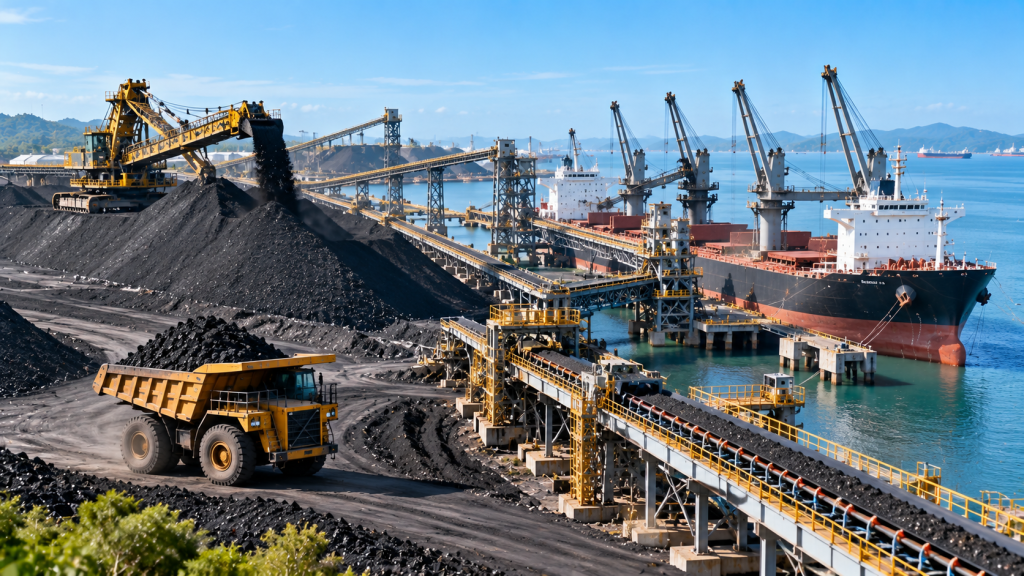
اندونزی بزرگترین صادرکننده زغالسنگ حرارتی جهان است و هرگونه افزایش تقاضای آسیایی میتواند تأثیر مستقیمی بر صادرات این کشور داشته باشد.
دادههای سالهای گذشته نشان میدهد متوسط صادرات زغالسنگ اندونزی در سهماهه چهارم سالهای ۲۰۲۳ تا ۲۰۲۵ حدود ۱۳۷ میلیون تن بوده است. این رقم در مقایسه با سایر فصلهای سال، بالاترین سطح صادرات فصلی اندونزی محسوب میشود.
با این حال، صادرات این کشور در سهماهه سوم سال ۲۰۲۶ به کمتر از ۱۰۷ میلیون تن کاهش یافته که پایینترین میزان سهماهه سوم از سال ۲۰۲۱ تاکنون است. فاصله میان عملکرد ضعیف سهماهه سوم و میانگین تاریخی سهماهه چهارم نشان میدهد اندونزی از ظرفیت بالایی برای افزایش صادرات در ماههای پایانی سال برخوردار است.
استرالیا در انتظار تقاضای زمستانی آسیا
استرالیا نیز یکی دیگر از تأمینکنندگان اصلی زغالسنگ حرارتی آسیاست. متوسط صادرات زغالسنگ این کشور در سهماهه چهارم سالهای ۲۰۲۳ تا ۲۰۲۵ حدود ۵۵ میلیون تن بوده است، در حالی که صادرات سهماهه سوم سال ۲۰۲۶ به حدود ۵۲ میلیون تن رسید.
اگر تقاضای فصلی چین، ژاپن و کره جنوبی افزایش یابد، استرالیا نیز میتواند با رشد سفارشهای جدید مواجه شود. کیفیت بالاتر بخشی از زغالسنگ حرارتی استرالیا نیز باعث میشود این محصول همچنان برای برخی نیروگاههای آسیایی جذاب باشد، حتی اگر قیمت آن اندکی بیشتر از زغالسنگ اندونزی باشد.
سناریوی رشد ۳۰ میلیون تنی صادرات
مجموع صادرات زغالسنگ اندونزی و استرالیا در سهماهه چهارم سالهای ۲۰۲۳ تا ۲۰۲۵ بهطور متوسط حدود ۱۹۲.۵ میلیون تن بوده است. در مقابل، مجموع صادرات این دو کشور در سهماهه سوم سال ۲۰۲۶ حدود ۱۵۹ میلیون تن ثبت شده است.
بر این اساس، اگر الگوی فصلی سالهای گذشته تکرار شود، صادرات این دو کشور در سهماهه چهارم میتواند نزدیک به ۳۰ میلیون تن افزایش یابد.
چنین رشدی برای بازاری که در مسیر ثبت دومین کاهش سالانه متوالی صادرات قرار دارد، قابلتوجه خواهد بود. البته این سناریو قطعی نیست و به عواملی مانند وضعیت ذخایر نیروگاهی، شدت سرمای زمستان، قیمت LNG و میزان رشد تقاضای برق بستگی دارد.
چین؛ بازیگر تعیینکننده بازار
چین همچنان یکی از مهمترین عوامل تعیینکننده جهت بازار زغالسنگ در آسیا محسوب میشود. این کشور هم بزرگترین تولیدکننده و هم بزرگترین مصرفکننده زغالسنگ در جهان است و تغییرات محدود در میزان واردات آن میتواند بازار جهانی را تحت تأثیر قرار دهد.
در دورههایی که تولید داخلی چین افزایش پیدا میکند، واردات این کشور ممکن است کاهش یابد، اما در زمان رشد مصرف یا محدودیت عرضه داخلی، تقاضا برای زغالسنگ وارداتی بهسرعت افزایش پیدا میکند.
به همین دلیل، تحقق سناریوی رشد صادرات اندونزی و استرالیا تا حد زیادی به رفتار خریداران چینی و سطح ذخایر نیروگاههای این کشور وابسته خواهد بود.
رقابت امنیت انرژی با اهداف اقلیمی
تقویت احتمالی مصرف زغالسنگ در آسیا از منظر سیاستهای اقلیمی چالشبرانگیز است. زغالسنگ یکی از منابع اصلی انتشار دیاکسیدکربن در بخش انرژی محسوب میشود و بسیاری از کشورهای آسیایی برنامههایی برای کاهش تدریجی سهم آن در تولید برق تدوین کردهاند.
با این حال، امنیت انرژی و قیمت سوخت همچنان نقش مهمی در تصمیمگیری دولتها و شرکتهای برق دارد. در دورهای که LNG با قیمت بسیار بالاتری نسبت به زغالسنگ معامله میشود، کاهش فوری مصرف زغالسنگ میتواند هزینه تولید برق را افزایش دهد.
از همین رو، برخی کشورها تلاش میکنند میان اهداف کاهش انتشار و ضرورت کنترل قیمت انرژی تعادل ایجاد کنند. در کوتاهمدت، این تعادل ممکن است همچنان به نفع ادامه استفاده از زغالسنگ باشد.
بازار زغالسنگ در دو مسیر متفاوت
بازار فعلی زغالسنگ با یک تناقض مهم روبهروست. از یک سو، چشمانداز بلندمدت این سوخت تحت تأثیر رشد انرژیهای تجدیدپذیر، سیاستهای اقلیمی و توسعه فناوریهای ذخیرهسازی برق با فشار نزولی همراه است. از سوی دیگر، در کوتاهمدت افزایش قیمت گاز، رشد تقاضا و ضرورت حفظ امنیت انرژی همچنان از مصرف زغالسنگ حمایت میکنند.
این شرایط میتواند باعث شود صادرات جهانی زغالسنگ در مقاطع مختلف نوسان زیادی داشته باشد و روند کاهش مصرف آن بهصورت تدریجی و نامنظم دنبال شود.
برگ برندهای به نام قیمت
مهمترین عامل حمایتکننده از زغالسنگ در ماههای پایانی ۲۰۲۶ همان مزیت قیمتی است. اختلاف نزدیک به ۲۰ دلاری با LNG در هر میلیون واحد حرارتی، برای نیروگاههایی که میلیونها واحد انرژی مصرف میکنند، به تفاوت بسیار بزرگی در هزینه تولید برق تبدیل میشود.
در صورتی که قیمت LNG در سطوح بالا باقی بماند و تقاضای زمستانی مطابق الگوهای سالهای گذشته افزایش پیدا کند، احتمال رشد واردات زغالسنگ در شرق آسیا و افزایش صادرات اندونزی و استرالیا تقویت خواهد شد.
بنابراین اگرچه بازار جهانی زغالسنگ در مسیر یک تحول بلندمدت قرار دارد، اقتصاد کوتاهمدت تولید برق همچنان میتواند جهت آن را تغییر دهد. تجربه پایان سال ۲۰۲۶ بار دیگر نشان میدهد گذار انرژی تنها تابع سیاستهای اقلیمی نیست و قیمت، امنیت عرضه و نیاز فوری شبکه برق همچنان در تصمیمگیری کشورهای آسیایی نقش تعیینکننده دارند.
